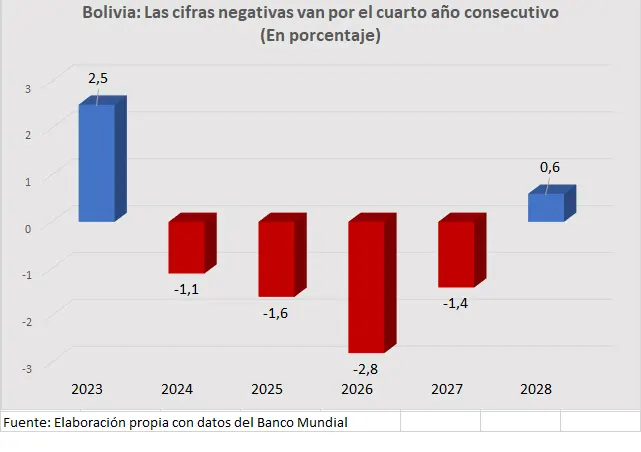
Después de que en abril el Banco Mundial (BM) proyectó una contracción económica de 3,3%, la nueva edición del Panorama Económico de América Latina y el Caribe del Grupo reduce la proyección a -2,8% para la presente gestión, bajando aún más para el 2027, -1,4% y señala crecimiento en 2028, con una cifra tibia de 0,6%.
Meses atrás, el Banco Central de Bolivia (BCB) proyectó una recesión de -3,6% y ahora el Banco Mundial se muestra más generoso al indicar que Bolivia podría registrar un decrecimiento de -2,8%, de acuerdo con el analista económico Gonzalo Chávez.
Asegura que la cifra es uno de los indicadores negativos que no se registraba desde 1982, cuando la economía boliviana presentó decrecimiento entre 1982 y 1983.
Más allá de la cifra, Chávez sostiene que el porcentaje negativo significa desempleo, recesión, tierras sin trabajar, máquinas paradas, costo a pagar por la mala administración económica de la anterior gestión de gobierno.
Desde ya autoridades del sector económico anunciaron que el objetivo del Gobierno para la presente gestión apunta a que la inflación no llegue a dos dígitos, es decir que el indicador esté por debajo del 10% y para ello su política monetaria va en esta dirección, controlar la inflación.
Sin embargo, el economista dijo que la compensación fiscal no ha ido a una velocidad suficiente para amortiguar los efectos de las medidas económicas aplicadas.
La reducción del gasto fiscal todavía no está a la altura de lo que requiere el país para reducir el déficit de 9%, proyectado para la presente gestión.
El Ejecutivo acude a financiamiento externo para la aplicación de los bonos, así como sus incrementos y no con recursos propios. Ante la falta de liquidez, la cooperación internacional será vital.
Reitera que para la presente gestión la economía boliviana registrará una contracción de salarios, mayor desempleo, crisis económica profunda y espera que la inflación se mantenga a menos de 10%.
Asimismo, lamentó que el ajuste prometido dentro del Estado no se plasme en 10 meses y siga evaluando el cierre o la privatización de las empresas estatales, a pesar de que la mayoría de ellas están en crisis.
Crecimiento regional
Mientras tanto, se proyecta un crecimiento del 2,2% en 2026 para América Latina y el Caribe, en línea con el 2,4% registrado en 2025, según la última edición del Panorama Económico de América Latina y el Caribe del Grupo Banco Mundial. Aunque el crecimiento promedio de la región sigue siendo modesto, las trayectorias divergentes entre los países muestran que es posible alcanzar un desempeño más sólido.
Varios países que han adoptado decisiones de política coherentes y de largo plazo están obteniendo mejores resultados, con tasas de crecimiento sostenidas superiores al 3% y al 4%, niveles de inversión más elevados y una confianza creciente por parte de los mercados.
El Salvador y Paraguay continúan registrando un crecimiento superior al promedio regional, impulsados por la mejora de las condiciones de seguridad, los esfuerzos de consolidación fiscal y una sólida inversión privada.
Panamá y la República Dominicana también han mantenido un fuerte crecimiento sobre la base de políticas igualmente sólidas y sostenibles. Argentina sigue una trayectoria similar y se proyecta que crecerá durante tres años consecutivos, de 2025 a 2027, algo que no ocurría desde hace casi dos décadas, derivado de ajustes fiscales, reformas tributarias y una economía más abierta.
“América Latina y el Caribe tiene el potencial de alcanzar un crecimiento más sólido y ambicioso. Los países que han mantenido marcos macroeconómicos sólidos, fortalecido sus instituciones y avanzado en reformas están demostrando que un mayor crecimiento es posible”, afirmó la vicepresidenta del Banco Mundial para América Latina y el Caribe, Susana Cordeiro Guerra.
“La región cuenta con un enorme talento humano y abundantes recursos. La prioridad ahora es aprovechar estas fortalezas mediante políticas consistentes e inversiones que permitan aumentar la productividad, crear mejores empleos e incrementar los ingresos”, señaló.
Los riesgos para la región se perfilan a la baja. La volatilidad de los precios de la energía podría frenar el proceso desinflacionario y mantener la postura cautelosa de los bancos centrales, prolongando así las elevadas tasas de interés reales que restringen el crédito y la inversión. Los elevados niveles de deuda y la carga de sus intereses continúan limitando el espacio fiscal y desplazando la inversión pública. El Niño podría afectar la agricultura y la generación hidroeléctrica, lo que provocará aumentos de los precios de los alimentos y de la energía.