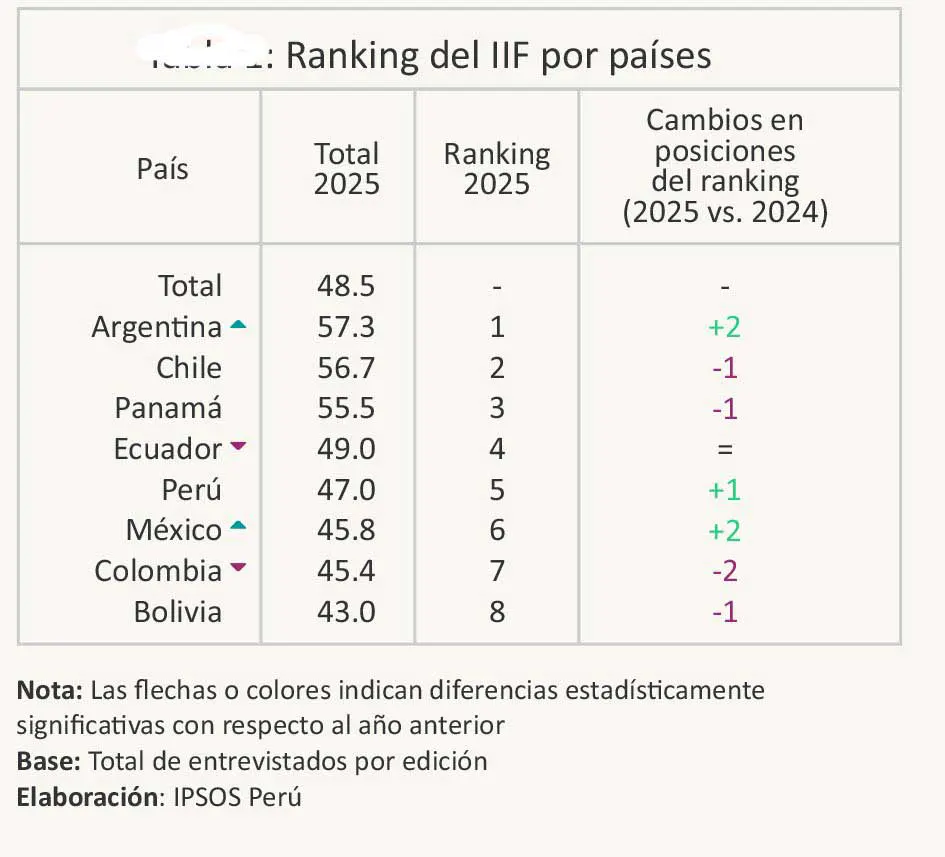
Si bien el año anterior, Chile y Panamá ocuparon los primeros lugares en inclusión financiera en la región, en 2025 Argentina lidera el ranking con 57.3 puntos, desplazando a ambos países a la segunda y tercera posición, respectivamente. Ecuador se mantiene en el cuarto puesto, seguido por Perú y México. Le siguen Colombia y, por último, Bolivia, de acuerdo con el Índice de inclusión financiera de Credicorp 2025, cinco años de evolución: El impulso digital y desafíos en América Latina. Sin embargo, internamente hubo avances destacados.
El 2025 marca la quinta edición del Índice de Inclusión Financiera (IIF), que sintetiza los principales avances y desafíos de la inclusión financiera en América Latina. En esta edición, la región alcanzó una puntuación de 48,5 sobre 100, lo que supone un incremento de 10 puntos porcentuales respecto a 2021. A pesar de esta mejora, el nivel alcanzado aún se clasifica como “medio bajo”, detalla el resumen del estudio.
El documento asegura que la región muestra avances en inclusión financiera, aunque con ritmos de crecimiento desiguales y con dificultades para sostener los logros alcanzados en el tiempo. Algunos países han consolidado una trayectoria de crecimiento, mientras que otros se mantienen estables o incluso registran retrocesos.
Argentina, México y Perú destacan al mostrar un crecimiento sostenido que los ubica a la cabeza en el avance acumulado, reflejando un proceso de fortalecimiento gradual de sus sistemas financieros. Chile, pese a mantener un nivel alto, crece poco a lo largo del tiempo. De la misma manera, Panamá exhibe estabilidad con variaciones marginales, lo que refleja un progreso limitado frente a los otros países a pesar de tener uno de los puntajes más altos de inclusión financiera en la región, señala el documento.
En contraste, Ecuador y Colombia, después de una mejora continua hasta el año anterior, revelan una falta de consolidación de los avances previos. Finalmente, Bolivia muestra un crecimiento lento, con variaciones mínimas que la ubican entre los países de menor dinamismo en la región, apunta el estudio.
Nivel nacional
Entretanto, la inclusión financiera en la apertura de sucursales y agencias por cada 100.000 habitantes adultos en 2023, Bolivia se encuentra sólo después de Brasil, según la Autoridad de Supervisión del Sistema Financiero (ASFI).
En el tema de profundización financiera en 2023, los bancos lograron importantes avances, y el país está en depósitos primero y le sigue Chile, pero en cartera está debajo de la vecina nación y en términos generales, registra una presencia importante a nivel regional.
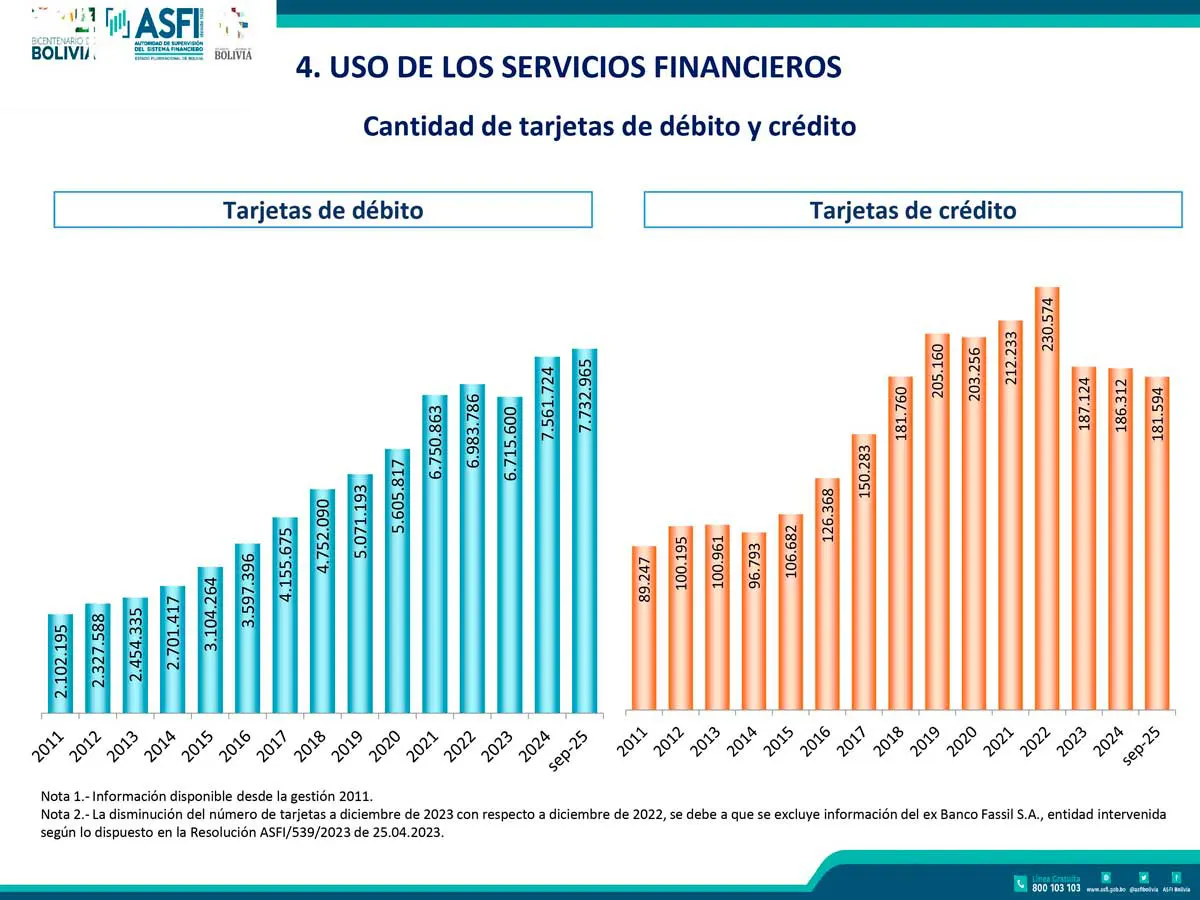
La información oficial muestra que las tarjetas de débito y de crédito crecieron desde 2011 a septiembre de 2025; sin embargo, en el caso del segundo enfrenta una situación complicada debido a las restricciones que aplicaron algunos bancos, en especial con la moneda estadounidense.
En el caso de los servicios financieros, desde 2016 casi no varía mucho y se mantiene en un promedio de 27% a comparación de 2007 se observa un crecimiento de casi el 100%.
En el caso de acceso a servicios financieros, en lo que respecta a sucursales, agencias y otros por cada 100.000 habitantes por departamento, La Paz lidera con 76 aperturas, seguida de Cochabamba, Chuquisaca y Santa Cruz, en último lugar Pando con sólo 31.
Al analizar los resultados según niveles de logro, se encuentra que el 30% de los ciudadanos de estos países alcanza el nivel más alto de inclusión financiera en 2025. Esto contrasta con lo encontrado en el 2021, donde solo el 16% de la población adulta Latinoamericana tenía un nivel Alcanzado de inclusión financiera. Por el contrario, quienes se ubican en el nivel más bajo, caracterizado por una baja tenencia de productos y uso, se reducen del 51% al 29% en ese mismo período analizado, de acuerdo con el estudio.
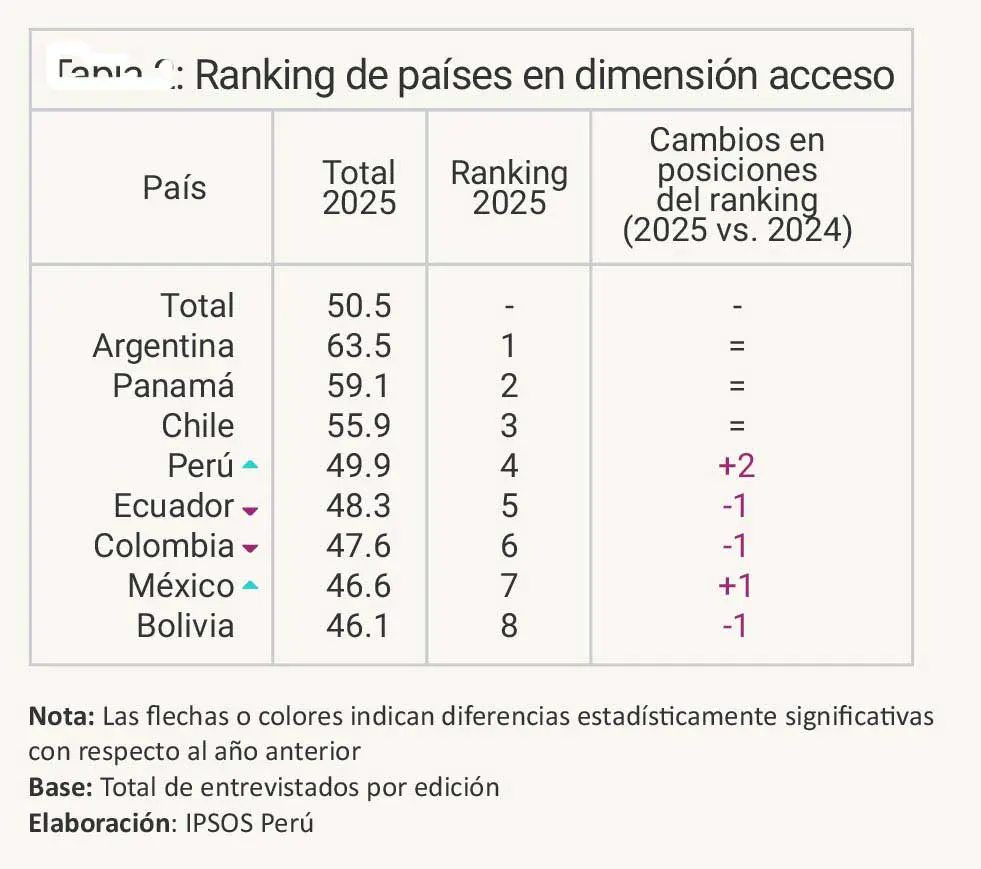
En el tema de acceso, mientras los países registran avances y otros suben en el ranking, Bolivia no muestra avances desde la medición de 2022, quedando en el último lugar de la región. Desde 2021, son 4 los países que han logrado aumentar su puntaje en acceso en más de 10 puntos: México, Perú, Colombia y Panamá. El país que menos ha crecido en estos 5 años, en parte debido al retroceso de esta última edición, es Ecuador, con 5 puntos, sostiene el escrito.
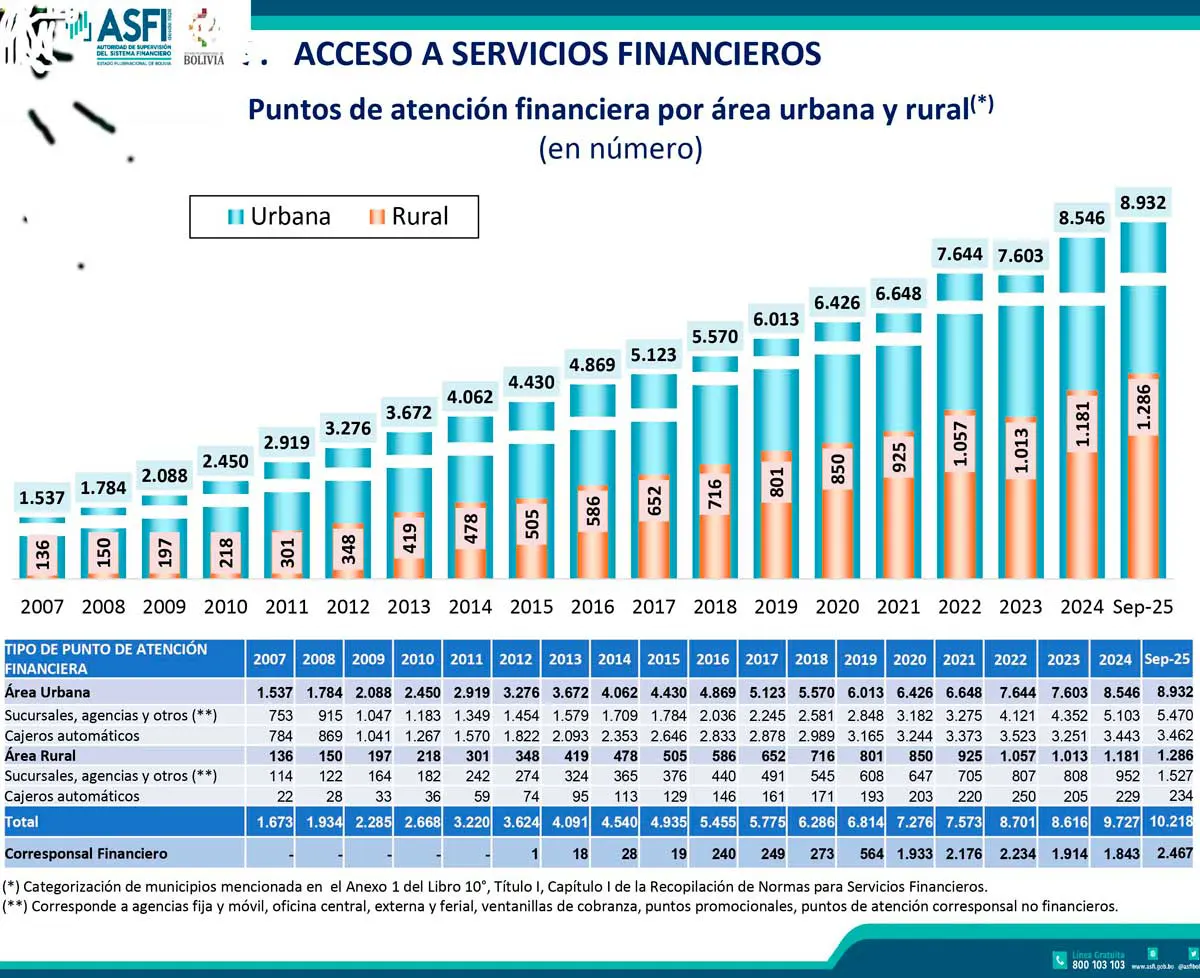
Mientras tanto, a nivel nacional, la información de la ASFI muestra un avance significativo en los puntos de atención financiera por área urbana y rural, de 1.537 en 2007 a 8.932 a septiembre de 2025. Dentro los detalles se observan que en área urbana los cajeros automáticos crecieron en casi 400%; mientras que en la parte rural las sucursales, agencias y otros experimentaron un crecimiento de 114 a 1.527.
Uso
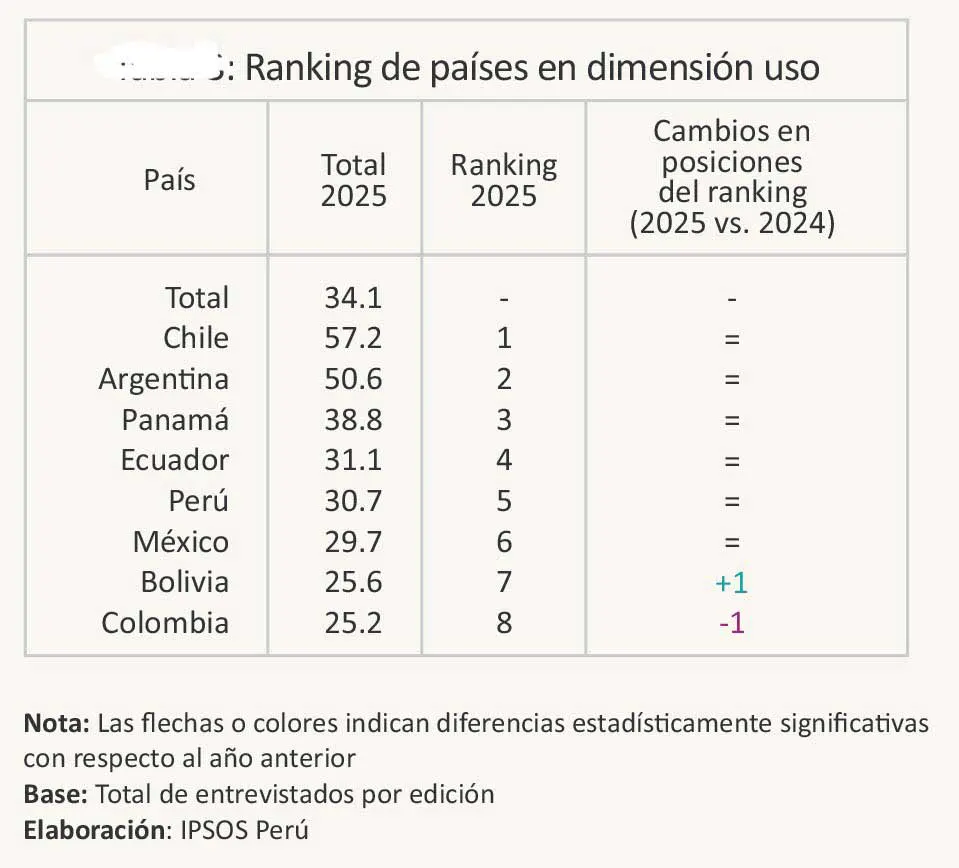
A diferencia del acceso a productos y servicios financieros, cuyo crecimiento ha sido más notorio, el uso ha mostrado un avance limitado en el último lustro. En Ecuador y Colombia los incrementos se mantienen dentro del margen de error, mientras que Panamá incluso retrocede tres puntos al comparar su resultado actual con el de la primera edición. El único país que destaca en esta dimensión es Argentina, que supera los 10 puntos de crecimiento. Bolivia se encuentra en el penúltimo lugar en esta categoría.
En cuanto a la calidad, en esta dimensión, el promedio regional alcanza un puntaje de 61.0, apenas cuatro puntos más que en 2021, lo que evidencia una relativa estabilidad en la calidad percibida de los productos y servicios financieros en Latinoamérica.
Panamá, Ecuador y Colombia continúan liderando el ranking regional; sin embargo, entre ellos, solo Colombia muestra avances en comparación con la primera edición del índice, mientras que Panamá y Ecuador permanecen prácticamente sin cambios. En el grupo intermedio sobresalen los progresos de México y Perú. Bolivia se encuentra en penúltimo lugar, sólo por encima de Chile, con 57,4 puntos.
Efectivo
En el caso de la reducción gradual del uso de efectivo se acompaña de un significativo incremento en el uso de billeteras móviles. Este ha pasado del 7% en 2021 a 22% en 2025, siendo el medio de pago que más ha crecido en uso durante el estudio. Esto sugiere una coexistencia con el efectivo con un reemplazo muy progresivo.
Los países donde se reporta un mayor uso de billeteras móviles para realizar pagos son: Argentina (55%), Panamá (49%) y Perú (48%), donde también se registran cambios significativos con el año anterior. En Bolivia, el uso de este medio de pago pasó de 13% a 27% en el mismo período, siendo el incremento más grande entre los países evaluados.
En junio, el Banco Central de Bolivia (BCB) destacó la modernización del sistema de pagos en el país, debido al registro de cifras récords en transacciones electrónicas y de a poco se abrieron otras modalidades, como los activos virtuales.
Durante los primeros cinco meses del año, se procesaron 605 millones de operaciones con el uso de medios electrónicos de pago, lo que representa un incremento del 89% respecto del mismo período de 2024 (319 millones), revelan datos oficiales.
Del total de transacciones reportadas este año, 347 millones (57%) corresponden a las transferencias electrónicas (Órdenes Electrónicas de Fondos – OETF), entre las que destacan los pagos con QR que equivalen al 85% del total.
En promedio, a mayor este año se realizaron 77 transacciones per cápita y se prevé hasta fin de la gestión que llegará a 200 transacciones por persona.
Complemento
De esa manera, la billetera móvil se consolida como el complemento digital del efectivo. Chile, Panamá y Argentina destacan por ser los mercados donde el efectivo compite con una mayor diversidad de productos financieros, que incluye tarjetas, billeteras digitales y aplicaciones, frecuencia de uso diario y semanal, lo que evidencia la coexistencia de ambos métodos de pago bancarias. Por otro lado, en Perú, Colombia y Bolivia los medios más populares son el efectivo y las billeteras digitales.
Por otro lado, se puede decir que el proceso de inclusión financiera en la región atraviesa una fase de transición: el énfasis ya no solo se limita a ampliar el acceso mediante la apertura de cuentas o la tenencia de un producto financiero básico, sino que se orienta hacia el uso efectivo y frecuente de estos servicios, así como a garantizar las condiciones que favorecen una mayor estabilidad y continuidad en su utilización. El verdadero desafío estratégico ahora también consiste en lograr que los servicios financieros se integren en la vida cotidiana de los usuarios y que la relación con las instituciones sea percibida como cercana, útil y confiable, asegura el documento.
No obstante, las principales barreras para la inclusión persisten entre la población con menores niveles educativos y empleos informales, quienes enfrentan mayores dificultades para acceder y utilizar los servicios financieros.