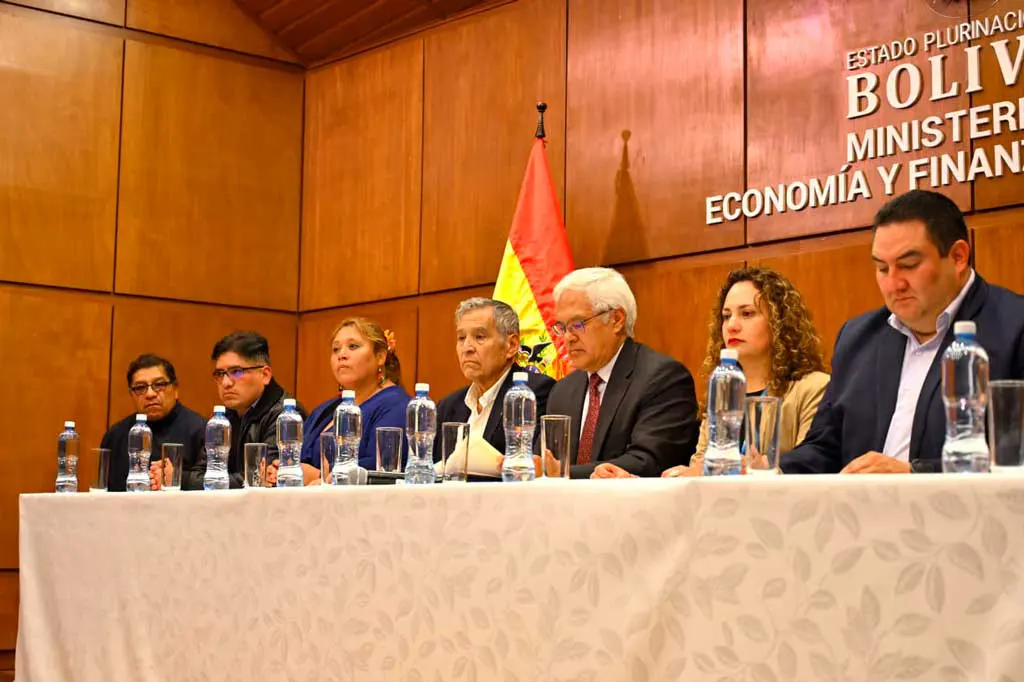
El Gobierno, a través del Ministerio de Economía y Finanzas Públicas (MEFP), consolidó una ruta de alivio financiero responsable y sostenible, tras la suscripción del Acta de Reunión para la Aplicación del Alivio de Créditos de Vivienda de Interés Social y Créditos Productivos de la Micro y Pequeña Empresa, en el marco del Decreto Supremo N° 5503.
El acto oficial de suscripción de firmas, que se realizó ayer en el Ministerio de Economía y Finanzas Públicas, ratifica el compromiso del Estado de proteger a las familias bolivianas y a los pequeños productores, sin poner en riesgo la estabilidad del sistema financiero ni la economía nacional.
Ese acuerdo es resultado de la Mesa de Trabajo, en cumplimiento del Artículo 5 del Pacto Nacional por el Desarrollo de la Patria, suscrito el 22 de diciembre en la Casa Grande del Pueblo, y se enmarca en los artículos 55 al 65 del Decreto Supremo N° 5503
El diálogo como herramienta de gobernabilidad
La Mesa de Trabajo fue propiciada por el Ministerio de Economía y Finanzas Públicas, las principales entidades del sistema financiero ASOBAN, ASOFIN y FINRURAL, así como organizaciones de control social, movimientos de prestatarios y representantes de la micro y pequeña empresa.
Ese espacio de diálogo permitió construir consensos bajo un principio claro: el alivio financiero debe ser una política responsable, focalizada y técnicamente sustentada, priorizando a quienes más lo necesitan y resguardando la solidez del sistema financiero.
Medidas acordadas con enfoque social y estabilidad económica
El acta suscrita establece compromisos concretos orientados a brindar alivio real a los prestatarios, destacando: Suspensión excepcional de medidas judiciales por seis meses en créditos de Vivienda de Interés Social, incluyendo embargos, remates y otras acciones sobre bienes dados en garantía, conforme al marco normativo vigente; diferimiento de créditos no automático ni generalizado, aplicable únicamente a solicitud expresa del prestatario y sujeto a una evaluación individualizada, caso por caso, por cada entidad financiera.
Asimismo. también se tomó en cuenta el tratamiento excepcional y voluntario para operaciones no alcanzadas por el D.S. N° 5503, permitiendo flexibilización de condiciones o negociaciones específicas cuando la situación del prestatario lo amerite, así como el mantenimiento de las condiciones financieras originales durante el período de diferimiento, sin incremento de tasas de interés, sin intereses extraordinarios y sin sanciones ni penalizaciones.
Las cuotas diferidas serán reprogramadas de manera proporcional durante el plazo restante del crédito o mediante la ampliación del mismo, con el objetivo de evitar incrementos que afecten la capacidad de pago de las familias y de las unidades productivas.